
# Literacia financeira das crianças desde a mais tenra idade
O dinheiro é uma das fontes de stress mais comuns na vida adulta, mas surpreendentemente pouca atenção lhe é dedicada na educação. A maioria dos pais concorda que a literacia financeira é importante, mas quando chega o momento de ter uma conversa concreta ao jantar, o tema acaba por desaparecer por si só. No entanto, é precisamente em casa, nas situações do quotidiano, que se lançam as bases de como uma pessoa irá lidar com o dinheiro ao longo de toda a sua vida.
As investigações mostram repetidamente que os hábitos financeiros se formam muito mais cedo do que a maioria dos pais esperaria. De acordo com um estudo da Universidade de Cambridge, as atitudes básicas em relação ao dinheiro estão em grande parte formadas aos sete anos. Isto não significa que um pré-escolar deva compreender uma carteira de investimentos, mas significa definitivamente que esperar até ao ensino secundário para falar sobre finanças é demasiado tarde.
A boa notícia é que falar com as crianças sobre dinheiro não tem de ser nenhuma ciência. Basta saber o que uma criança consegue compreender numa determinada idade e adaptar a forma como o tema é abordado.
Experimente os nossos produtos naturais


Crianças pequenas e os primeiros passos: o mundo das moedas e das decisões
Com as crianças mais pequenas, aproximadamente dos três aos seis anos, trata-se sobretudo de compreender que o dinheiro não é uma coisa mágica que se tira da caixa multibanco sempre que necessário. Nesta idade, as crianças pensam de forma concreta e no tempo presente, pelo que conceitos abstratos como "poupar para o futuro" ou "orçamento familiar" não fazem sentido. O que faz sentido é a experiência direta.
Um exemplo simples do quotidiano: um pai ou mãe leva a criança à loja e coloca-lhe moedas na mão. A criança pode escolher um pequeno doce ou um brinquedo. Assim aprende que com dinheiro se obtêm coisas, mas também que uma escolha exclui outra. Esta compreensão básica do compromisso e da escolha é o primeiro alicerce da inteligência financeira.
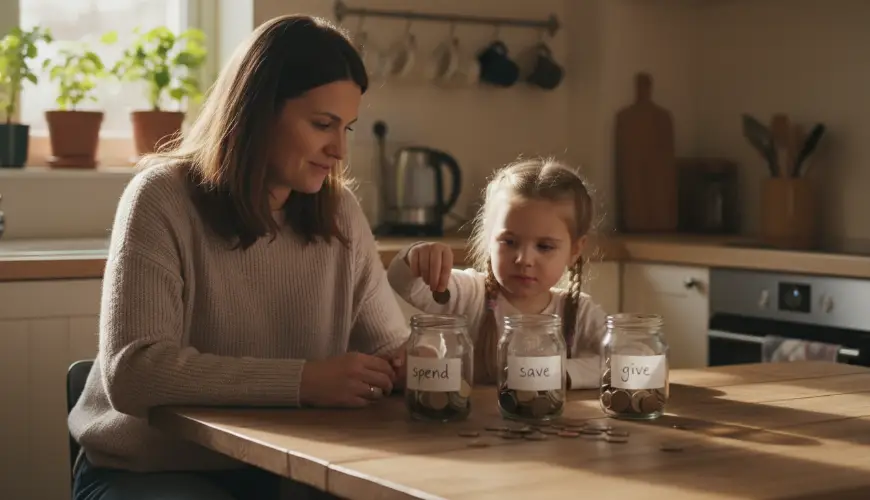
Nesta idade, funcionam muito bem os mealheiros transparentes ou frascos de vidro onde a criança pode ver as moedas a acumular-se. A presença física do dinheiro é fundamental para uma criança pequena – um cartão ou um pagamento por telemóvel simplesmente não tem qualquer peso real para ela. Os pais podem introduzir um sistema simples de três frascos: um para gastar, um para poupar e um para dar. Esta abordagem, popularizada pelo educador financeiro americano Ron Lieber, ensina as crianças desde tenra idade que o dinheiro tem diferentes propósitos e que pode ser gerido de forma consciente.
As conversas nesta idade devem ser curtas, lúdicas e ligadas a situações concretas. Não é necessário explicar como funciona a economia – basta dizer: "Vês aquele brinquedo? Custa tanto quanto tens na mão. Queres comprá-lo ou guardar o dinheiro?" Assim a criança experimenta uma tomada de decisão real, não apenas teoria.
É também importante não subestimar a influência do próprio comportamento. As crianças nesta idade são observadoras por excelência. Se veem os pais a comprar sem pensar ou, pelo contrário, a comparar cuidadosamente os preços, absorvem estes padrões muito antes de serem capazes de refletir sobre eles.
Idade escolar: mesada, trabalho e compreensão do valor
Entre os sete e os doze anos, abre-se à criança um mundo completamente novo de possibilidades no que diz respeito à educação financeira. O pensamento torna-se mais lógico, a criança compreende o tempo e consegue imaginar que pode poupar para algo. É aqui que a mesada entra em cena como uma das ferramentas mais eficazes que os pais têm à sua disposição.
O debate sobre se a mesada deve estar condicionada às tarefas domésticas ou ser dada incondicionalmente não tem uma resposta única. Cada abordagem tem os seus prós e contras. A mesada condicionada ensina que o dinheiro é uma recompensa pelo trabalho – o que corresponde à realidade do mundo adulto. Por outro lado, a mesada incondicional dá à criança espaço para aprender a gerir sem pressão e para compreender que as tarefas domésticas fazem parte da vida em família, não de uma transação comercial. Muitos especialistas em psicologia infantil recomendam uma combinação: uma mesada base sem condições e a possibilidade de ganhar mais por tarefas extraordinárias.
Independentemente da abordagem escolhida pelos pais, o fundamental é dar à criança verdadeira autonomia para decidir como gastar a mesada. Se o pai ou a mãe intervém constantemente e comenta cada compra, a criança não aprende responsabilidade – aprende apenas a evitar críticas. Deixar a criança comprar algo desnecessário e depois lamentar-se é uma lição valiosa que nenhuma conversa substitui completamente.
É também nesta idade que é adequado começar a falar sobre o valor das coisas num contexto mais amplo. Como surgiu a camisola que a criança quer comprar? Quem a fabricou e em que condições? Estes temas ligam naturalmente a literacia financeira a valores como o comércio justo, a sustentabilidade ou o consumo ético – e as crianças em idade escolar estão surpreendentemente abertas a estes temas. Não se trata de moralizar, mas de ampliar a perspetiva: o dinheiro não são apenas números, são decisões que têm consequências.
Uma forma inteligente de abordar estes temas é fazer compras em conjunto – seja roupa, brinquedos ou alimentos. Comparar preços, ler composições, procurar alternativas: tudo isto são competências práticas que a criança aprende naturalmente num contexto real. E se a família escolhe conscientemente produtos amigos do ambiente ou produtos de produção local, é uma excelente oportunidade para explicar por que razão vale a pena, por vezes, pagar mais por algo de melhor qualidade ou mais ético.
Como disse uma vez Warren Buffett: "Quanto mais cedo aprenderes a poupar e a investir, melhor para ti." Este pensamento aplica-se também ao mundo das crianças, embora numa escala muito mais modesta – um estudante que guarda parte da sua mesada para algo com que sonha está a viver, em pequena escala, exatamente o princípio que Buffett descreve.
Adolescência: tempo para uma verdadeira educação financeira
Os adolescentes estão na fronteira da idade adulta e as suas decisões financeiras começam a ter consequências reais. Um emprego de meio período, uma conta própria, as primeiras compras maiores – tudo isto traz novos desafios e oportunidades. E é precisamente aqui que muitos pais deixam de falar sobre dinheiro (porque o adolescente "já sabe"), ou pelo contrário começam com sermões que afastam os jovens de qualquer discussão.
A abordagem eficaz é diferente: em vez de sermões, envolver o adolescente nas decisões financeiras reais da família. Não para que assuma a responsabilidade pelas finanças familiares, mas para que veja como funciona na prática. Quanto custa a eletricidade? Como se elabora um orçamento familiar? O que é uma hipoteca? Estas conversas não precisam de ser formais – podem surgir naturalmente de situações do quotidiano.
Uma conta bancária própria é um marco importante para um adolescente. Gerir o próprio dinheiro, acompanhar as despesas e planear com antecedência são competências que não se aprendem nos livros – têm de ser vivenciadas. Os pais podem ajudar a estabelecer regras básicas e oferecer apoio, mas um controlo excessivo prejudica este processo.
Nesta idade, é também adequado abordar temas como cartões de crédito, empréstimos ou juros. Muitos jovens entram em dificuldades financeiras precisamente porque nunca compreenderam como funciona a dívida. Explicar com um exemplo simples o que significa pedir dinheiro emprestado com juros é um investimento no futuro da criança que se retorna muitas vezes.
É interessante notar que os estudos da OCDE sobre literacia financeira dos jovens mostram repetidamente que os jovens que falaram sobre finanças em casa com os pais obtêm resultados significativamente melhores na gestão do dinheiro na idade adulta. A escola pode fornecer teoria, mas a família dá o contexto e os valores, que são igualmente importantes.
Os adolescentes também começam a perceber a cultura de consumo de forma mais crítica – ou, pelo contrário, são arrastados para ela pela pressão dos pares. As conversas sobre publicidade, sobre como funciona o marketing e por que razão certas coisas nos atraem para a compra são extremamente valiosas nesta idade. Ensinar um adolescente a distinguir entre o que realmente quer e o que alguém lhe quer vender é uma das coisas mais importantes que os pais lhe podem transmitir.
A educação financeira não é uma conversa única, mas um processo a longo prazo, que se adapta ao crescimento da criança. Não é necessário ser especialista em finanças nem ter a própria gestão financeira perfeitamente resolvida – basta estar disposto a falar abertamente, a cometer erros e a aprender com eles em conjunto. As crianças que veem os pais a pensar sobre o dinheiro de forma consciente e ponderada absorvem esta abordagem naturalmente. E esse é o alicerce sobre o qual se pode construir uma vida inteira.